Article de presse
Baromètre QIMA Q4 2026 : Le rebond de la Chine montre à quel point la Diversification réactive peut se défaire rapidement
Oct 20, 2026
TL;DR
Les achats américains se sont poursuivis par un retour vers la Chine par le biais du troisième trimestre de 2009. Une grande partie de la fuite tarifaire de la Chine en 2025 a été réactive et rapide. Les données du troisième trimestre suggèrent qu'elle se déplace à un rythme similaire. Même ainsi, la démarche reste limitée, et encore très éloignée du renversement de la diversification. Le baromètre Q4 de QIMA, fondé sur l'inspection des produits et les données de vérification des fournisseurs, examine les mouvements de la chaîne d’approvisionnement qui ont conservé leur puissance.
Prise de clés
Le redressement de la Chine est réel mais partiel : la part de la Chine dans les volumes nord-américains a atteint 40 % en septembre, le niveau mensuel le plus élevé depuis octobre 2024, mais les inspections en Chine au T3 ne sont que de 15 % supérieures aux niveaux de 2024.
La recherche de capacités ne suffit plus à expliquer le changement : Les pénuries de l'Asie du Sud-Est se sont allégées, pourtant la demande nord-américaine pour la Chine n’a cessé de croître – un signe que la diversification tarifaire s’inverse rapidement une fois que le fossé tarifaire se rétrécit suffisamment pour que les forces sous-jacentes de la Chine puissent à nouveau rivaliser.
La proximité et le reshoring restent limités : Actions détenues à 6 % en Amérique du Nord et 12 % dans l'UE, alors que le mélange de l'UE s'est orienté vers des marchés méditerranéens tels que l'Egypte, le Maroc et la Tunisie.
Les acheteurs sud-américains et latino-américains intensifient la diversification de la chaîne d’approvisionnement : la part de la Chine dans les inspections de la région est passée de 81 % à 79 % au Q3, alors que la demande pour l'Asie du Sud-Est a plus que doublé.
Écoutez notre podcast Supply Chain Soundbites pour une ventilation de 5 minutes sur les perspectives d'approvisionnement de la Chine et de Q4
Instantané de la chaîne d’approvisionnement QIMA
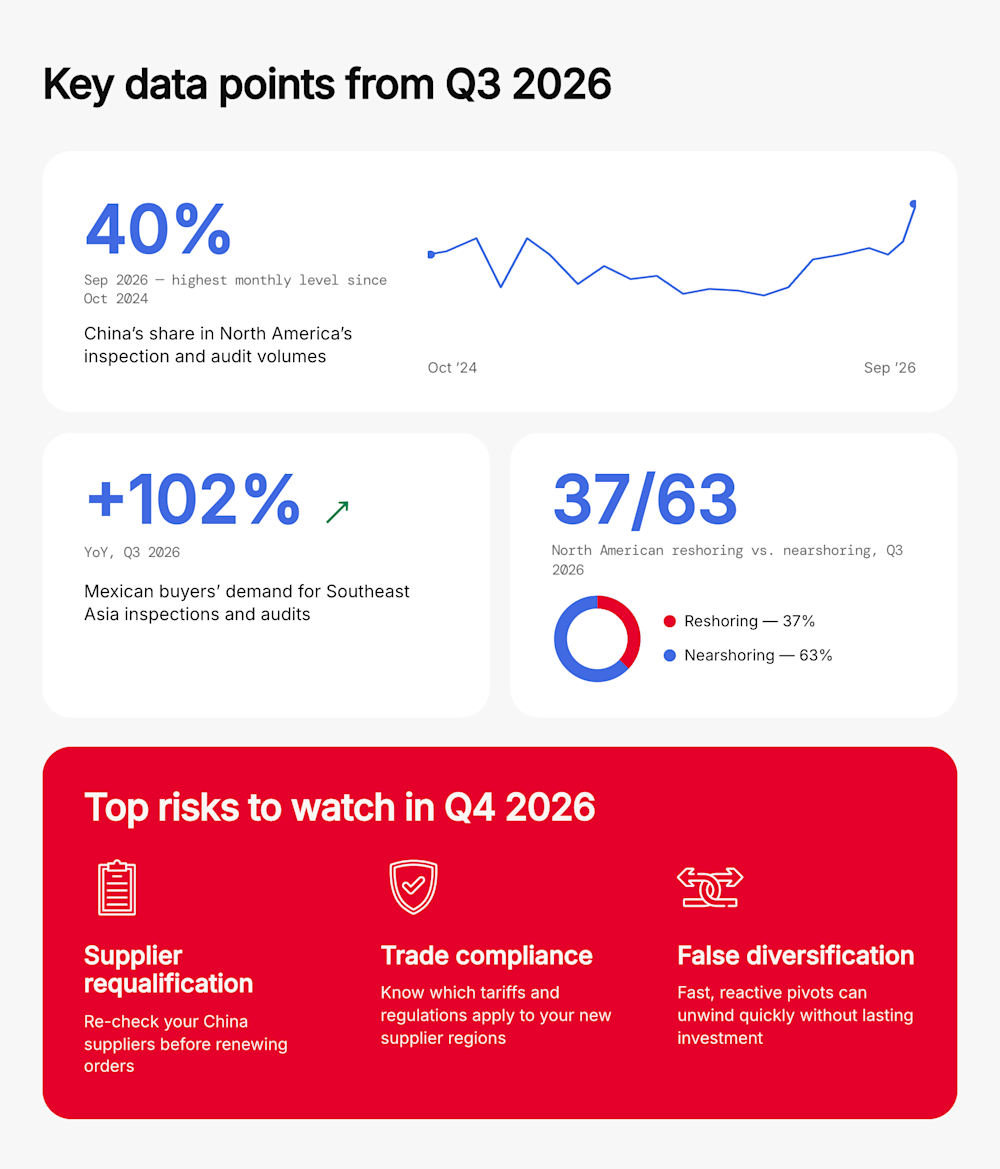
Points de données clés du troisième trimestre 2026
40% (sept, plus haut niveau mensuel depuis octobre 2024): part de la Chine dans les volumes d'inspection et d'audit de l'Amérique du Nord en septembre
+ 102% YoY : La demande des acheteurs mexicains pour les inspections et audits de l'Asie du Sud-Est au Q3
37/63 : Reshoring vs. nearshoring split in North America home region sourcing
Meilleurs risques à observer au quatrième trimestre 2026
Risque de réqualification des fournisseurs : Les acheteurs revenant en Chine doivent revérifier les audits, la capacité et la conformité avant de renouveler les commandes.
Risque de conformité commerciale : Le déplacement des régions d'approvisionnement ne supprime pas automatiquement l'exposition aux tarifs ou l'examen de la conformité.
Risque de fausse diversification : Les pivots rapides et réactifs peuvent se détendre rapidement sans investissement durable derrière eux
Un fossé tarifaire étroit attire les acheteurs américains vers la Chine
Au deuxième trimestre de 2008, à mesure que la crise du carburant d’Hormuz a pris fin, les acheteurs occidentaux ont commencé à détourner les ordres de l’Asie du Sud-Est vers la Chine, poussant la part de la Chine dans les volumes de services nord-américains avec QIMA à six quarts de hauteur. Parlant au New York Times, notre PDG, Sébastien Breteau, a cité les pénuries de carburant à travers l'Asie du Sud-Est comme un conducteur probable du déménagement. Compte tenu de la capacité d'usine de la région tendue à l'époque, notre baromètre précédent lire ceci comme principalement axé sur la capacité.
Avec des pénuries de carburant en Asie du Sud-Est commençant à soulager au Q3, Le mélange d'approvisionnement des acheteurs européens s'est stabilisé, mais les acheteurs américains ont continué à détourner les commandes de la région. En conséquence, la part de la Chine dans le volume des services nord-américains a augmenté en cinq des six mois entre avril et septembre, atteignant 40 % en septembre, son plus haut niveau mensuel depuis octobre 2024.
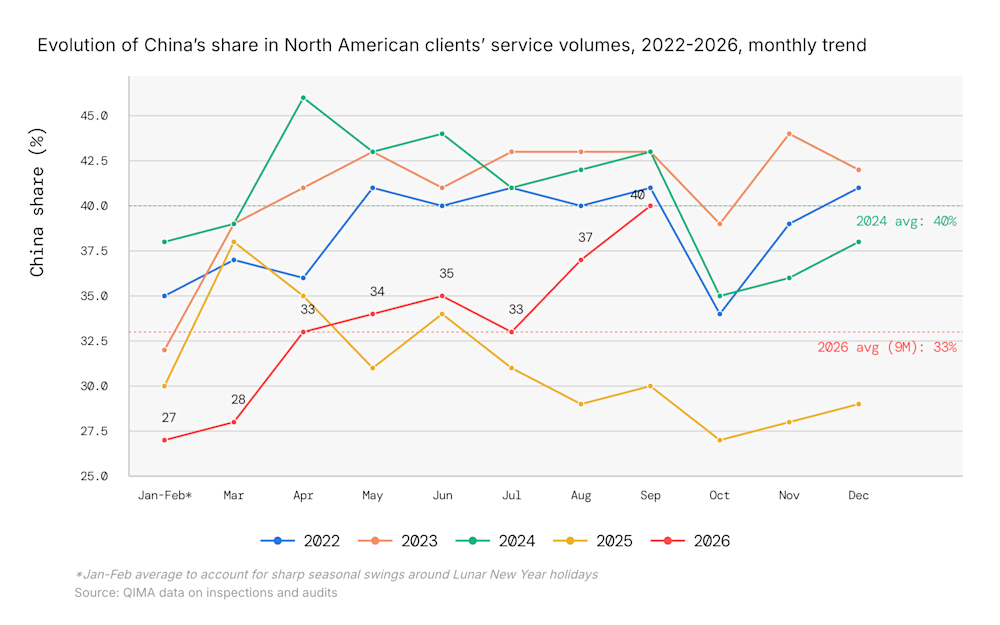
Figure 1 : La part de la Chine a atteint 40% en septembre 2026, son plus haut niveau mensuel depuis octobre 2024 – même si les pénuries de carburant qui ont initialement entraîné le changement ont commencé à s'atténuer.
En raison du décalage entre les commandes et les inspections, les chiffres de septembre de QIMA reflètent probablement les décisions de l’acheteur prises en juillet et août, lorsque la capacité d’usine de l’Asie du Sud-Est se rétablit déjà, ce qui signifie que les acheteurs ont choisi la Chine alors que le moteur initial du changement s’estompait. La raison principale semble être la réduction du fossé tarifaire entre la Chine et les centres industriels de l'Asie du Sud-Est, resserrée davantage par la nouvelle Section 301 Droits du travail forcé sur le Cambodge, Indonésie, Malaisie, Philippines, Singapour, Thaïlande et Vietnam. clients QIMA et rapports de presse note que lorsque l'écart se réduit, Les infrastructures manufacturières chinoises, une base de travail qualifiée, et un approvisionnement énergétique fiable font plus pour compenser les coûts tarifaires restants, ce qui rend la Chine compétitive même en cas de désavantage tarifaire.
Reborne actuelle: Rapide, mais limitée
Il est important de noter que ce retour vers la Chine est encore limité en échelle : à son rythme actuel, La part de la Chine dans les volumes de services nord-américains devrait se terminer au-delà des niveaux de 2025, mais bien en dessous de la moyenne de 2024. En 2025, après l’escalade des tarifs américains, la part de la Chine a chuté au rythme le plus rapide depuis six ans. alors que presque toutes les personnes déplacées se déplacent vers l'Asie du Sud-Est – et que le rebond actuel recule en partie de cette chute rapide, pas la tendance plus large à la diversification de la dernière décennie. La demande raconte la même chose : les inspections en Chine ont augmenté de 51 % de YoY au troisième trimestre 2026, mais cela reflète principalement la faible base de 2025. Par rapport à 2024, la croissance du Q3 ralentit à +15%, et le 9M 2026 est plat contre 9M 2024.
Mis à part l'échelle, la rapidité du rebond est en elle-même révélatrice : un changement provoqué par une montée soudaine des tarifs s'inverse tout aussi réactivement une fois que les pressions tarifaires relatives changent. Cela montre à quel point la diversification réactive et perturbatrice peut être fragile, surtout lorsqu'elle évolue plus rapidement que la maturité manufacturière d'une région. Les acheteurs revenant à des fournisseurs qu'ils ont quittés ou réduits devraient revérifier le statut de l'audit, la capacité, la conformité et la traçabilité avant de passer de nouvelles commandes.
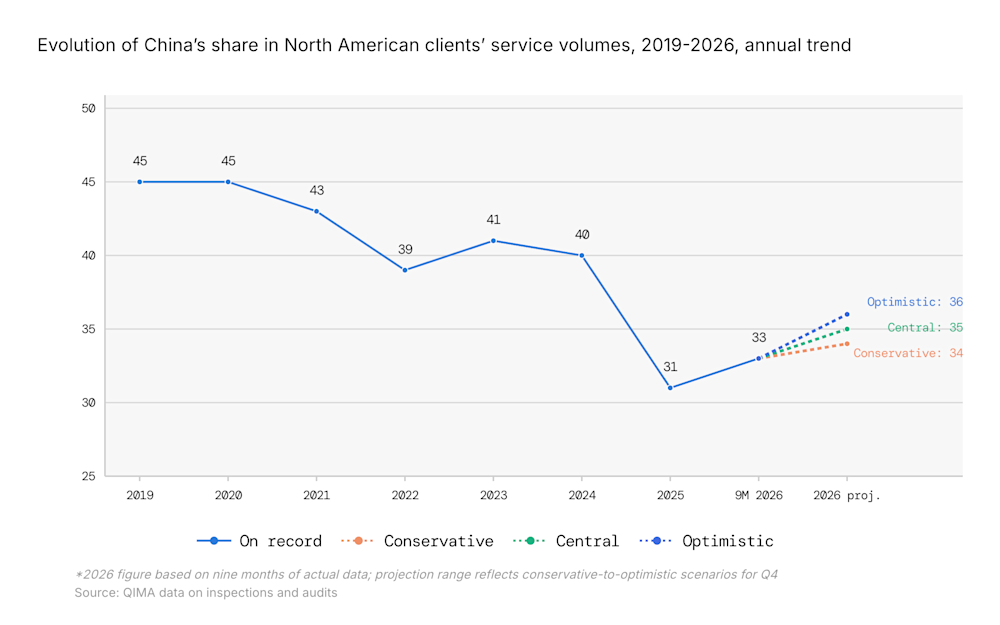
Figure 2 : Au rythme actuel, la part de la Chine en 2026 devrait se situer entre 34 et 36 %, au-dessus des 31 % de 2025 mais encore bien en dessous de la moyenne de 2019-2024.
Momentum Remaines Limitée à proximité pour l'Amérique du Nord et l'UE
Les données d'inspection et d'audit de QIMA montrent des progrès limités sur le rapprochement et la restauration au cours du Q3, malgré tous les deux reconnus comme crucial pour la diversification de la chaîne d’approvisionnement et le dérision.
Pour les acheteurs nord-américains, près de chez eux et la restauration représentaient 6 % du volume de services du troisième trimestre de 2026, sans changement par rapport au premier semestre 2026. Le mélange à l'intérieur de ce total a changé à plus long terme, Cependant, la réhabilitation représente maintenant 37 % de la part de l’Amérique du Nord dans les régions d’habitation, soit environ le double de sa part en 2022. La croissance en termes absolus reste cependant lente, et l'incertitude politique s'ajoute au défi, en particulier pour les achats intérieurs aux États-Unis : dans une récente enquête de l'Initiative de Reshoring, 57 % des répondants américains l'ont cité comme une préoccupation dominante, bien au-dessus de tout autre facteur.
Dans l'UE, la part combinée du reshoring et du placement local dans les volumes de services des acheteurs est restée globalement stable, à 12% au troisième trimestre. Cependant, au sein de ce total stable, le mix s'est tourné vers la Méditerranée, avec le reshoring en Europe occidentale et le placement local en Europe de l'Est perdant du terrain. La demande d'inspections dans les marchés méditerranéens hors Turquie a augmenté de 10% en glissement annuel au troisième trimestre, dépassant la croissance globale de la demande d'inspections des acheteurs de l'UE. Les gains se sont concentrés en Égypte (+11% sur un an), au Maroc (+12%) et en Tunisie (+20%), qui représentaient ensemble plus de la moitié de toutes les activités de placement local parmi les acheteurs de l'UE. Les trois continuent de se positionner comme des alternatives de fabrication de textiles à bas coût, soutenues par des investissements étrangers soutenus.
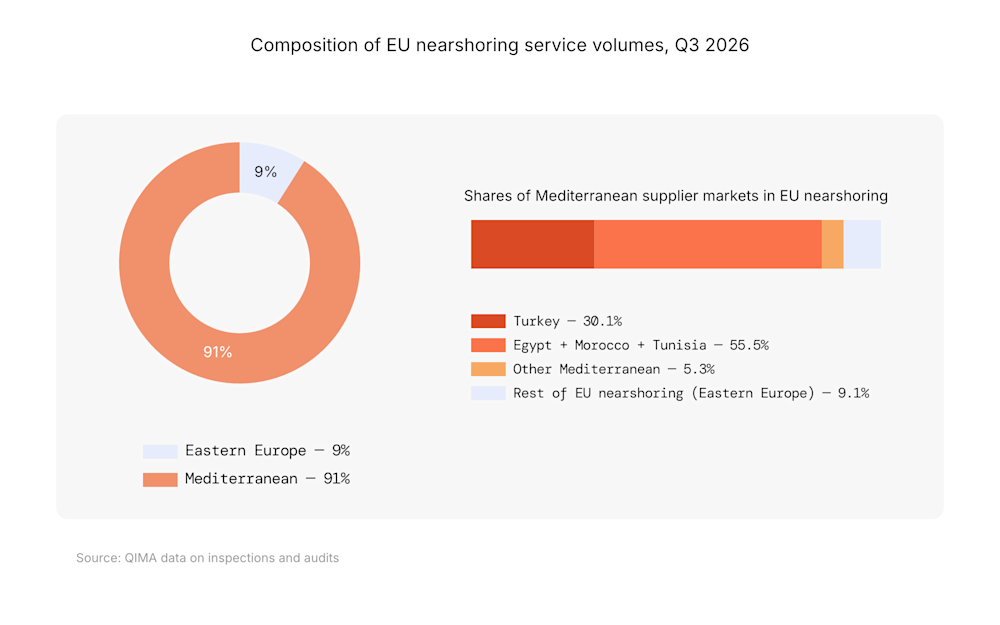
Figure 3 : L'Égypte, le Maroc et la Tunisie représentaient ensemble plus de la moitié des activités de placement local de l'UE au troisième trimestre 2026, dépassant la Turquie alors que l'approvisionnement méditerranéen continue de gagner des parts par rapport à l'Europe de l'Est.
La diversification de l’Amérique du Sud et de l’Amérique latine renforce la croissance de l’Asie du Sud-Est
Contrairement au rebond partiel de l’Amérique du Nord vers la Chine, Les acheteurs sud-américains ont pris des mesures pour réduire la concentration de la Chine au troisième trimestre en déplaçant certains volumes vers l'Asie du Sud-Est.
Bien que la Chine continue de dominer l'approvisionnement d'Amérique du Sud et d'Amérique latine (79% des volumes de services de la région avec QIMA au troisième trimestre 2026), elle a progressivement cédé du terrain à l'Asie du Sud-Est, dont la part a doublé depuis le troisième trimestre 2024. Le Mexique a mené l'augmentation : la demande d'inspections et d'audits en Asie du Sud-Est de la part des acheteurs mexicains a augmenté de 102% en glissement annuel au troisième trimestre, avec le Vietnam comme marché clé des fournisseurs (+99% YoY).
Le changement aide les acheteurs à réduire le risque de concentration d'un seul pays, et donne aux fournisseurs de l'Asie du Sud-Est une source de demande au-delà des marchés occidentaux. Cela était particulièrement pertinent pour le troisième trimestre 2026, lorsque la demande des acheteurs nord-américains était en baisse de -3 % YoY, alors que la demande de l'UE n'a augmenté que de +4% de YY. En revanche, la demande des acheteurs sud-américains pour des inspections et des audits de l'Asie du Sud-Est a plus que doublé d'année en année.
L’Amérique du Sud et l’Amérique latine sont aujourd’hui la troisième plus grande région acheteuse de l’Asie du Sud-Est dans les données de QIMA, représentant 14% du volume de services de la région, contre 7. % un an plus tôt. Bien qu'il soit encore plus petit que l'Amérique du Nord et l'UE en termes absolus, Sa croissance rapide fait de l'Amérique du Sud et de l'Amérique latine une source de plus en plus importante de la demande manufacturière de l'Asie du Sud-Est.
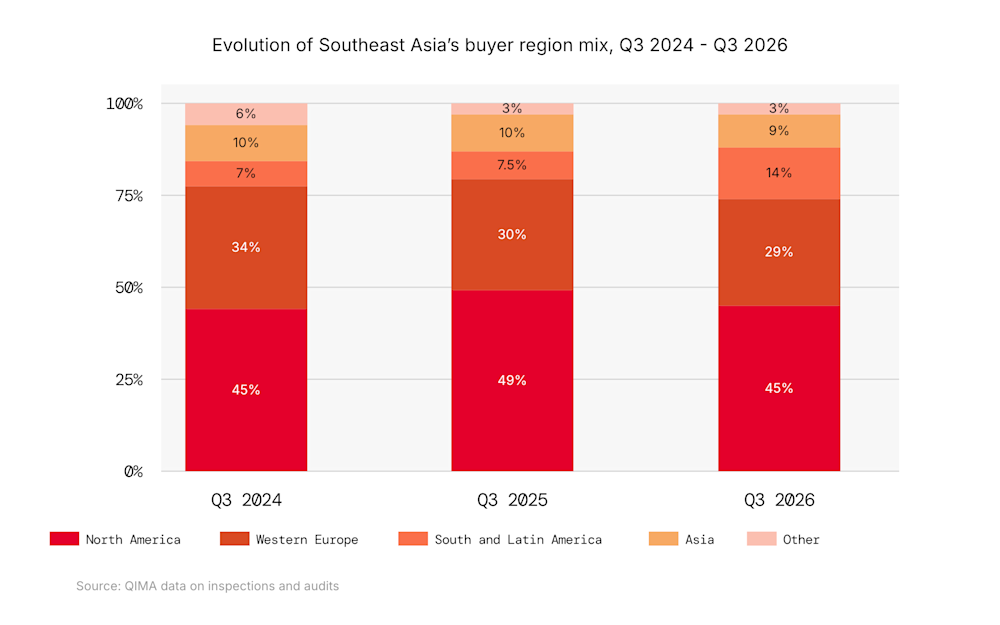
Figure 4 : La part de l'Amérique du Sud et latine dans les volumes de services de l'Asie du Sud-Est a presque doublé entre le troisième trimestre 2024 et le troisième trimestre 2026, dépassant l'Asie elle-même pour devenir le troisième plus grand marché acheteur de la région.
Q4 Outlook : The Case for more Strategic, Less Reactive Diversification
le dernier trimestre a demandé si la crise du carburant d’Hormuz accélérerait le rapprochement. Ce n'est pas encore le cas : proche et reshorreur des actions maintenues stables dans le Q3, alors même que les acheteurs nord-américains reviennent vers la Chine et qu'une partie du changement tarifaire de 2025 a reculé.
Contrairement aux pivots de la chaîne d’approvisionnement réactive, la diversification durable est progressive, répartie sur les risques qui ne se déplacent pas ensemble, et basé sur des fondamentaux à long terme plutôt que sur des fluctuations de coûts à court terme. Q4 montrera si les déplacements de ce trimestre sont des signes avant-coureurs de ce genre de changement ou simplement des corrections de cours plus réactives.
Partager ceci sur


